Facturation électronique 2026 : ce que ça change pour un traiteur
Le 1er septembre 2026 est passé. Pour un traiteur, cette date ne signifie pas que toutes les factures doivent déjà être émises électroniquement. Voici ce qui change concrètement pour votre entreprise.
Le 1er septembre 2026 est passé. Pour un traiteur, cette date ne signifie pas que toutes les factures doivent déjà être émises électroniquement.
Elle signifie d’abord une chose : vous devez pouvoir recevoir des factures électroniques lorsque vos fournisseurs ou vos clients sont tenus de les émettre sous ce format.
L’émission obligatoire arrive plus tard pour la plupart des structures du secteur. Les PME, TPE et micro-entreprises devront émettre leurs factures électroniques à partir du 1er septembre 2027.
La différence entre réception et émission explique une grande partie des incompréhensions. Les sources officielles parlent parfois de « généralisation » au 1er septembre 2026, puis d’une application progressive. Les deux formulations décrivent le même calendrier, mais pas la même obligation.
Voici ce qui change concrètement pour votre entreprise.
1. Le calendrier à retenir
Le calendrier dépend de la taille de votre entreprise, pas du fait que vous soyez traiteur.
À partir du 1er septembre 2026 :
- toutes les entreprises assujetties à la TVA doivent pouvoir recevoir des factures électroniques ;
- les grandes entreprises et les entreprises de taille intermédiaire doivent aussi les émettre ;
- ces grandes entreprises et ETI doivent transmettre certaines données de transaction et de paiement à l’administration.
À partir du 1er septembre 2027 :
- les PME, TPE et micro-entreprises devront émettre leurs factures électroniques ;
- elles devront transmettre les données concernées par le e-reporting.
La DGFiP détaille ce calendrier par taille d’entreprise. Le Service Public Entreprendre reprend la même distinction.
Pour un traiteur indépendant ou une société de réception de taille habituelle, la lecture pratique est donc la suivante :
2026 — réception.
2027 — émission et transmission des données selon les opérations.
Vous pouvez cependant commencer volontairement avant 2027 si votre logiciel, votre expert-comptable ou votre plateforme est prêt.
2. Une facture électronique n’est pas seulement un PDF
Un PDF envoyé par e-mail reste un PDF. Il ne devient pas automatiquement une facture électronique au sens de la réforme.
La facture électronique doit être créée, transmise et reçue dans le circuit prévu par la réforme. Elle contient des données structurées qui peuvent être traitées par les logiciels. Elle passe par une plateforme agréée, directement ou par l’intermédiaire d’une solution compatible.
Vous pourrez passer par :
- un logiciel de facturation ;
- votre logiciel de gestion ;
- votre expert-comptable ;
- une banque ou un autre prestataire raccordé ;
- une plateforme agréée choisie par votre entreprise.
La liste officielle des plateformes agréées permet de vérifier le statut d’une solution.
Le point important est simple : vous n’avez pas nécessairement besoin de gérer vous-même plusieurs outils techniques. Vous devez en revanche savoir par quelle solution vos factures seront reçues, qui les contrôlera et où elles seront conservées.
3. Ce que vous devez préparer maintenant
Vous n’avez pas besoin d’attendre septembre 2027 pour vous organiser. Les premiers travaux concernent la réception.
Identifier vos flux
Commencez par lister les documents qui arrivent chaque mois :
- factures de fournisseurs alimentaires ;
- location de matériel et de vaisselle ;
- prestations des salles et lieux de réception ;
- énergie, téléphonie et logiciels ;
- achats de transport ou de sous-traitance ;
- factures de vos extras indépendants.
Ensuite, séparez les clients selon leur nature :
- entreprises françaises assujetties à la TVA ;
- particuliers ;
- entreprises établies à l’étranger ;
- administrations et collectivités.
La facture adressée à une entreprise française relève du dispositif de facturation électronique selon les règles du calendrier. Une facture adressée à un particulier n’est pas concernée par le même circuit, même si certaines données peuvent devoir être transmises à l’administration au titre du e-reporting.
Vérifier votre solution actuelle
Posez trois questions à votre éditeur ou à votre expert-comptable :
- La solution permet-elle de recevoir des factures électroniques via une plateforme agréée ?
- Les factures reçues sont-elles intégrées dans votre comptabilité ou devez-vous les ressaisir ?
- Les données de ventes aux particuliers et d’opérations internationales peuvent-elles être transmises lorsque le e-reporting s’applique ?
Demandez des réponses précises. « Compatible avec la réforme » ne suffit pas si personne ne vous indique ce qui se passe entre la réception du document et son traitement comptable.
Préparer les informations de vos clients
L’adressage des factures repose sur des informations fiables : raison sociale, SIREN, établissement concerné et données de réception.
Pour vos clients réguliers, vérifiez ces informations avant 2027. Une facture peut être exacte dans son montant et pourtant être mal adressée.
4. Ce qui ne change pas
La réforme modifie le circuit de transmission. Elle ne modifie pas le travail réalisé.
Vous devez toujours :
- facturer la prestation réellement exécutée ;
- appliquer le bon taux de TVA ;
- conserver les factures ;
- respecter les conditions de paiement ;
- corriger une erreur avec une facture rectificative ou un avoir ;
- vérifier les mentions obligatoires ;
- rapprocher les factures avec les bons de commande ou les contrats.
La réforme ne supprime pas non plus vos factures clients actuelles dès le 1er septembre 2026. Si vous êtes une PME ou une micro-entreprise, votre obligation d’émission commence en principe le 1er septembre 2027.
Le guide pratique publié par la DGFiP en juillet 2026 précise aussi un point utile pour le démarrage : une facture reçue par e-mail, en PDF ou sur papier ne doit pas être rejetée uniquement pour cette raison lorsqu’elle correspond à une opération réelle et comporte les informations nécessaires.
Cela ne dispense pas le fournisseur de se mettre en conformité. Cela évite simplement de bloquer un paiement ou une opération parce qu’un flux technique n’a pas fonctionné.
Gardez la trace des incidents, des échanges avec votre plateforme et des régularisations. Une démarche documentée vaut mieux qu’une facture renvoyée plusieurs fois sans suivi.
5. Les documents de fin de mois ne concernent pas seulement vos clients
Pour un traiteur, la fin de mois ne consiste pas uniquement à envoyer les factures des mariages, séminaires et banquets.
Vous devez aussi clôturer ce qui concerne les personnes qui ont travaillé sur ces événements.
Votre équipe permanente produit des éléments de paie :
- heures réalisées ;
- absences et congés ;
- primes ou majorations ;
- bulletins de paie ;
- déclarations sociales.
Vos extras indépendants produisent, eux, des factures. Dans certains cas, vous les établissez pour leur compte dans le cadre de l’autofacturation.
Les deux circuits ne doivent pas être confondus :
- un salarié reçoit un bulletin de paie ;
- un indépendant établit une facture ;
- un extra employé temporairement entre dans le circuit de paie correspondant à son contrat.
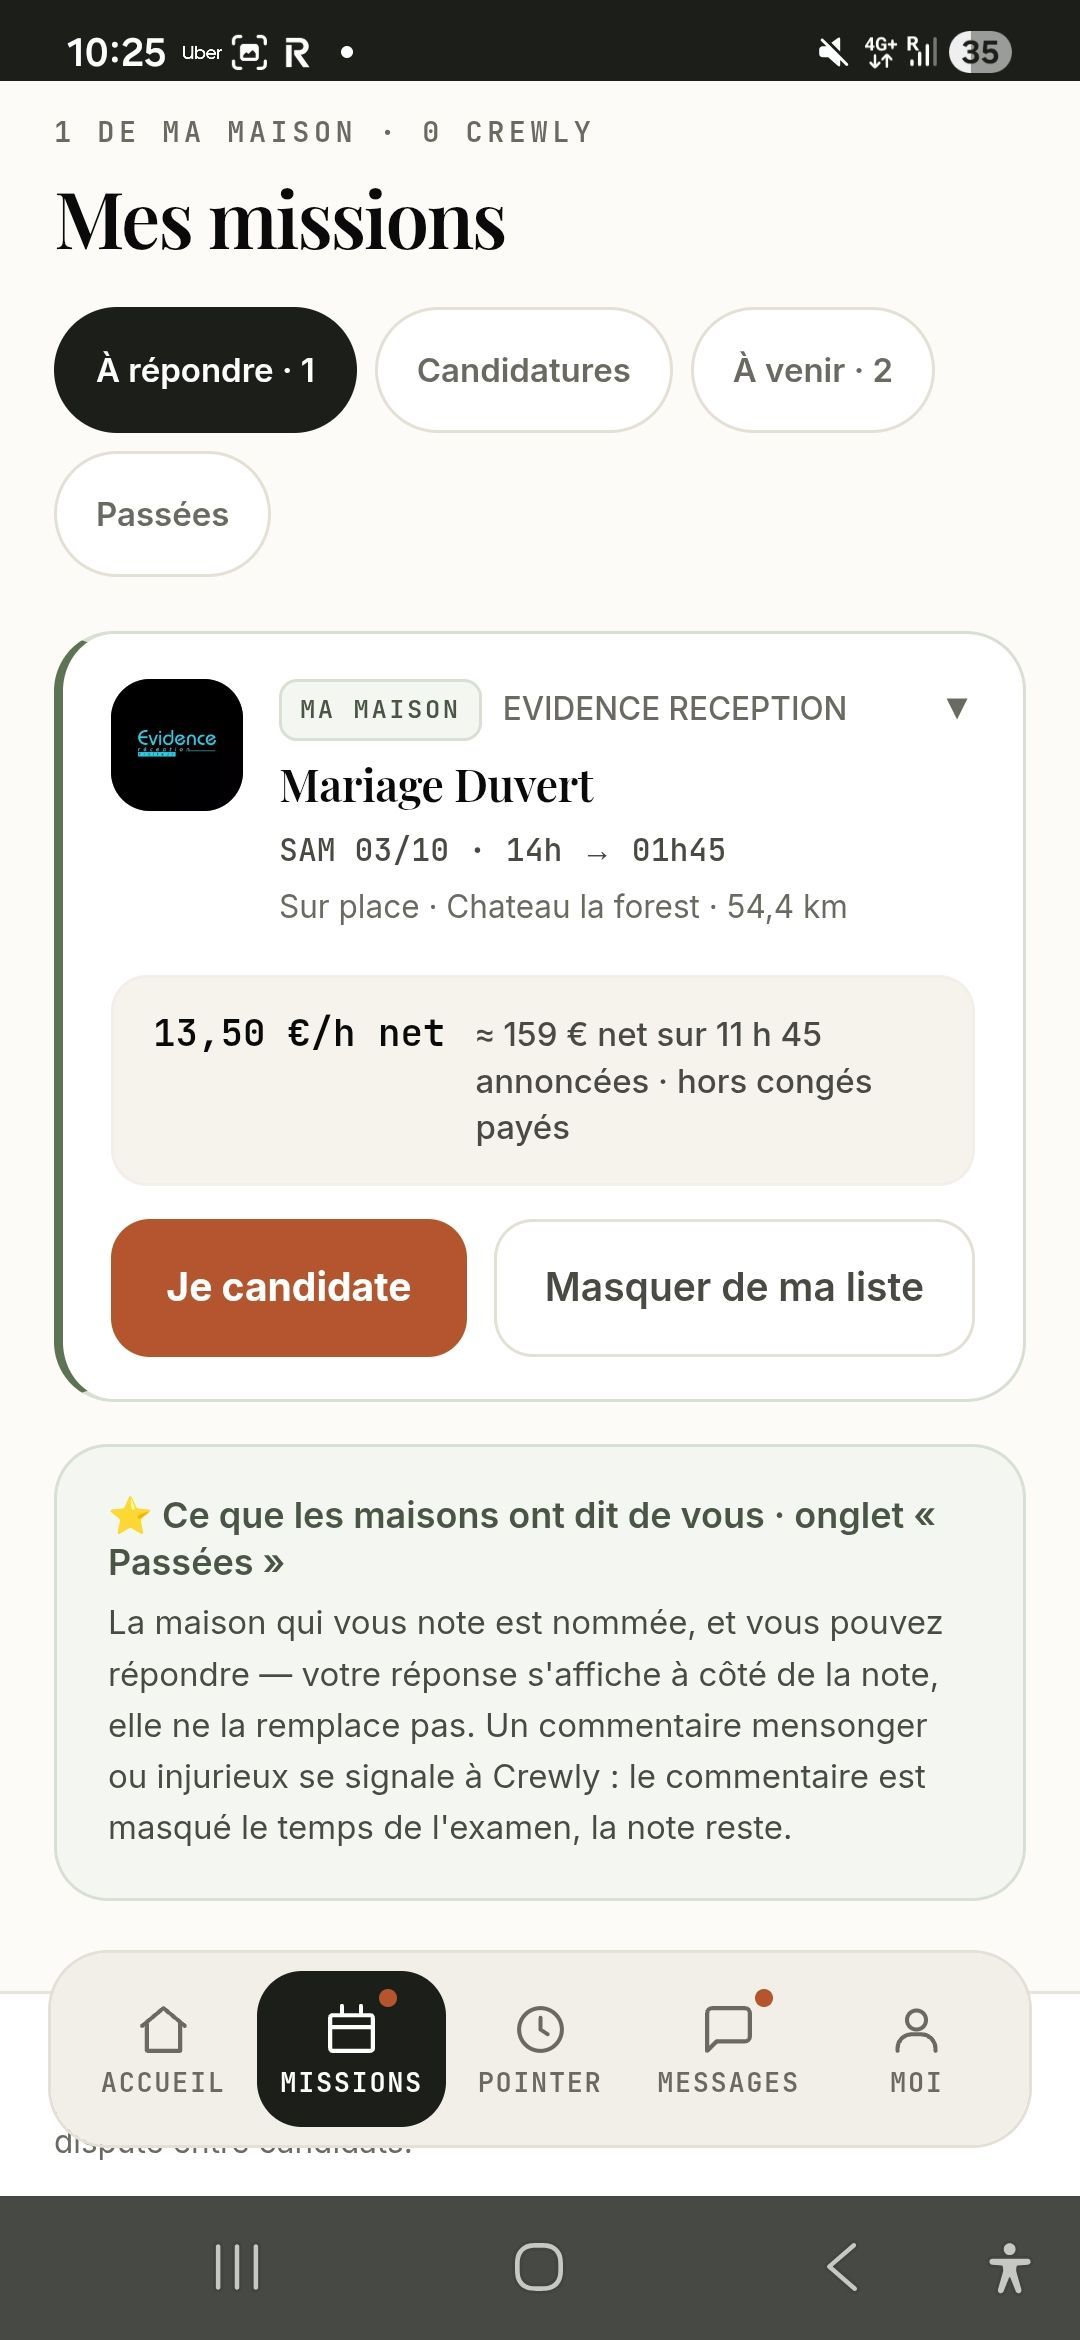
Le logiciel de gestion du personnel HCR doit donc vous aider à garder les heures, les personnes et les documents dans le même parcours, sans transformer une facture en bulletin de paie.
6. Le cas de l’extra auto-entrepreneur
L’autofacturation mérite une vérification séparée.
Si vous relevez les heures d’un extra auto-entrepreneur et que vous produisez vous-même sa facture, vous n’émettez pas une facture à votre nom. Vous l’établissez au nom et pour le compte de l’extra, avec son accord.
Il faut notamment vérifier :
- l’existence du mandat ;
- l’accord de l’extra avant la première facture ;
- l’acceptation de chaque facture par l’extra, expresse ou tacite selon les modalités du mandat ;
- le SIRET et l’adresse du prestataire ;
- sa situation au regard de la TVA ;
- une numérotation propre à ses factures.
La réforme électronique ne supprime pas ces règles. Elle ajoute une question de transmission : lorsque l’opération entre dans le champ de la facturation électronique, la facture d’autofacturation doit suivre le circuit applicable à la date qui concerne l’entreprise concernée.
La question est détaillée dans notre article sur l’autofacturation d’un extra auto-entrepreneur et le mandat. Les points sensibles restent les mêmes : l’accord, le régime de TVA et la preuve du mandat.
7. Les zones que les sources présentent encore mal
Trois formulations créent régulièrement de la confusion.
« La réforme entre en vigueur en 2026 »
Oui, mais cela ne signifie pas que chaque entreprise doit émettre toutes ses factures électroniques dès cette date.
La réception est généralisée en 2026. L’émission est progressive selon la taille de l’entreprise.
« Toutes les entreprises sont concernées »
Oui, y compris les micro-entreprises et les entreprises en franchise en base de TVA. Ne pas facturer de TVA ne signifie pas sortir du dispositif.
« Le e-reporting commence en 2026 »
Les documents de présentation générale utilisent parfois cette formulation sans rappeler immédiatement que l’obligation est également progressive. Le guide pratique et les fiches détaillées précisent que les grandes entreprises et ETI sont concernées dès 2026, puis les PME, TPE et micro-entreprises en 2027.
Si une règle concerne directement votre activité, vérifiez toujours la page officielle la plus récente. La réforme évolue. Les dates, les plateformes et les modalités techniques peuvent encore être précisées.
8. Votre préparation en cinq étapes
Pour un traiteur, la préparation peut rester très concrète :
- Recenser les factures reçues et émises.
- Identifier les clients professionnels, particuliers et publics.
- Choisir ou confirmer la solution raccordée à une plateforme agréée.
- Vérifier les données d’entreprise et les informations de réception.
- Relier les heures, les contrats, les bulletins et les factures d’extras à votre clôture de fin de mois.
Crewly intervient sur cette dernière partie : planning, pointage, contrats et documents liés aux personnes qui travaillent sur vos événements. Cela ne remplace pas votre plateforme agréée pour la facturation électronique. Cela évite en revanche de recommencer le même contrôle des heures lorsque vous passez de l’événement au document de fin de mois.
La facture client change de circuit. Les heures restent les mêmes. Votre organisation doit conserver cette continuité.
Article d’information générale mis à jour le 2 octobre 2026. Il ne constitue pas un conseil fiscal ou juridique personnalisé. Vérifiez votre situation avec votre expert-comptable et les sources officielles avant de modifier vos flux de facturation.